Fondo de emergencia: ¿cuánto es suficiente de verdad?
¿Tres meses, seis, un año? Una forma práctica de elegir una cifra que encaje con tu vida, en lugar de una regla general.
Pregunta de cuánto debería ser un fondo de emergencia y te responderán con un número de meses. Cuál, depende de a quién preguntes. MoneyHelper, el servicio de orientación financiera del Reino Unido, propone de tres a seis meses de gastos esenciales, según el resumen de NS&I. La Verbraucherzentrale, la organización alemana de consumidores, da como regla general de dos a tres meses de sueldo. La Oficina para la Protección Financiera del Consumidor de EE. UU. (CFPB) no da ningún número de meses y dice que la cantidad adecuada depende de tu situación.
Las tres recomendaciones son razonables, y aun así entre la más baja y la más alta hay un factor de tres. Eso ya te indica que la cifra tiene que salir de tu propia vida.
Y tener ese colchón importa. En la última encuesta de la Reserva Federal sobre las finanzas de los hogares, el 63 % de los adultos de EE. UU. dijo que cubriría un gasto imprevisto de 400 dólares con efectivo o algo equivalente. El 37 % restante tendría que pedir prestado, vender algo o no podría pagarlo.
Empieza por lo que suele salir mal
El consejo de la CFPB es un buen punto de partida: piensa en los gastos imprevistos que has tenido de verdad y en lo que te costaron. Para la mayoría son una reparación del coche, el dentista, un teléfono o un portátil que se rompe, o un vuelo de última hora para volver a casa. Eso te da un primer objetivo, el coste de un mal imprevisto. Con esa cantidad cubres casi todo lo que te puede pasar en un año normal.
Después, la cifra grande: meses de gastos esenciales
El fondo grande es para el caso de que pierdas tus ingresos. Calcúlalo a partir de los gastos esenciales, no de lo que gastas ahora: alquiler, facturas, comida, seguros, transporte y pagos mínimos de deudas. Las vacaciones y la comida a domicilio las recortarías enseguida. Multiplica esa cifra mensual por un número de meses.
La verdadera pregunta es cuántos meses. Te bastan menos si:
- en casa entran dos sueldos y cualquiera de los dos podría cubrir lo esencial,
- tu trabajo es estable y la gente con tu perfil encuentra empleo enseguida,
- cobrarías una prestación por desempleo decente.
Apunta más alto si trabajas por tu cuenta, si el tuyo es el único sueldo de la casa o si en tu sector se tarda meses en encontrar trabajo. Quienes trabajan como freelance suelen guardar más de todos modos, porque un trimestre flojo va con el oficio.
Dónde guardarlo
En un sitio aparte, seguro y del que puedas sacarlo rápido. La Verbraucherzentrale recomienda una cuenta de ahorro con disponibilidad inmediata. No en tu cuenta corriente, donde acaba convertido en dinero para el día a día sin que te des cuenta, ni invertido, porque las emergencias tienden a llegar cuando los mercados están a la baja.
Cómo prepararlo en Dribs
-
Calcula tus gastos esenciales
En Análisis, abre un mes normal y suma las categorías esenciales en Gastos por categoría: alquiler, supermercado, suministros, seguros. Con Dribs Pro, la tarjeta Necesidades y deseos hace la clasificación por ti, y su cifra de Necesidades se acerca mucho a la que buscas.
-
Dale al fondo su propia cuenta
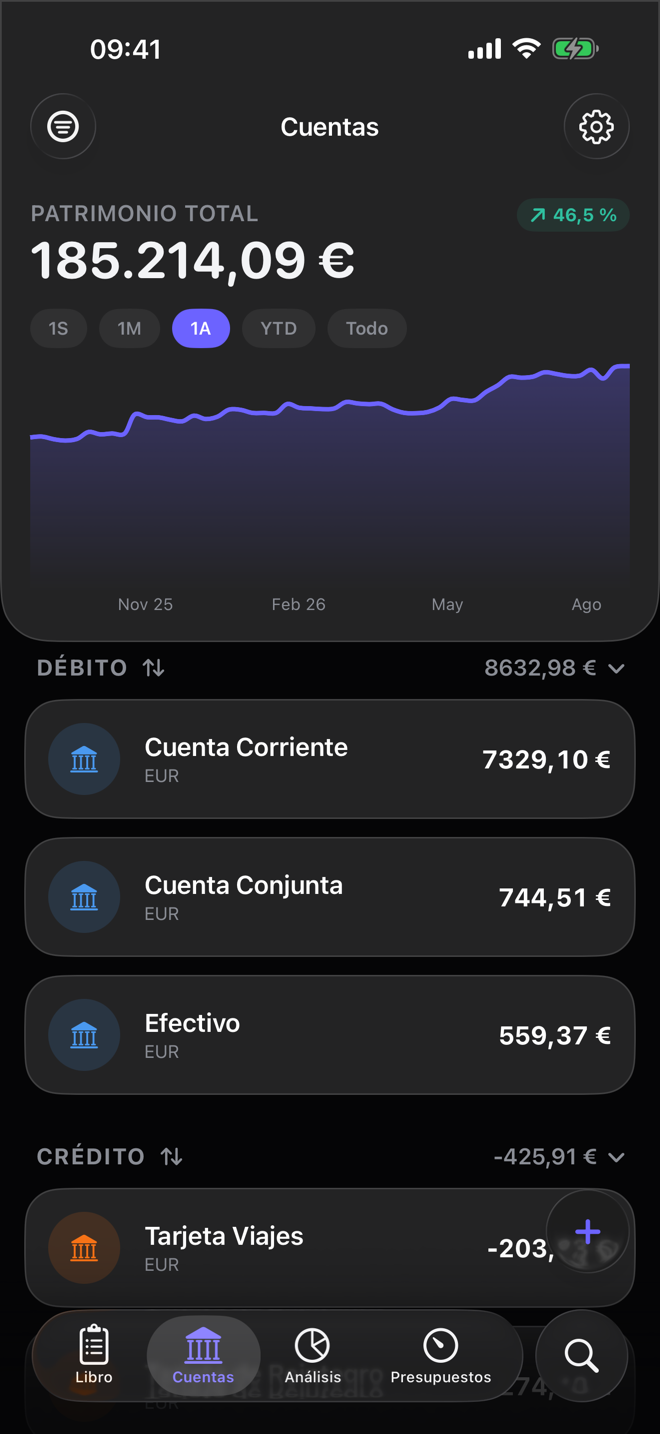
Crea la cuenta con el tipo Ahorros, para que cuente en tu tasa de ahorro. Si el fondo está repartido entre varias cuentas, crea un grupo en Ajustes → Grupos y filtra la pestaña Cuentas por ese grupo para ver el total y su evolución.
-
Fija un objetivo
Con Dribs Pro, añade una tarjeta Objetivo de ahorro en Análisis, elige la cuenta del fondo en Carteras y escribe la cantidad en Objetivo. La tarjeta muestra cuánto has ahorrado y cuánto te falta.

Si seis meses de gastos esenciales te parecen inalcanzables, empieza por reunir lo que te costó tu último mal imprevisto. Después, sigue ahorrando.
Pruébalo en Dribs
Gratis en el App Store para iPhone y iPad. Sin acceso al banco, sin registro.
