Notgroschen: Wie viel ist wirklich genug?
Drei Monate, sechs Monate, ein Jahr? Wie du statt einer Faustregel eine Zahl findest, die zu deinem Leben passt.
Fragst du, wie groß ein Notgroschen sein sollte, bekommst du eine Anzahl von Monaten genannt. Welche, hängt davon ab, wen du fragst. Die Verbraucherzentrale nennt zwei bis drei Monatsgehälter als Faustregel. Der britische MoneyHelper rät zu drei bis sechs Monaten an notwendigen Ausgaben, wie NS&I zusammenfasst. Die US-Verbraucherschutzbehörde CFPB nennt gar keine Zahl an Monaten und schreibt, der richtige Betrag hänge von deiner Situation ab.
Vernünftig sind alle drei. Sie liegen aber um den Faktor drei auseinander, und daran siehst du schon, dass die Zahl aus deinem eigenen Leben kommen muss.
Wichtig ist sie trotzdem. In der neuesten Umfrage der Federal Reserve zu den Finanzen privater Haushalte gaben 63 % der Erwachsenen in den USA an, eine unerwartete Ausgabe von 400 Dollar mit Bargeld oder etwas Gleichwertigem bezahlen zu können. Die übrigen 37 % müssten sich Geld leihen, etwas verkaufen oder könnten sie gar nicht bezahlen.
Fang mit dem an, was wirklich schiefgeht
Der Rat der CFPB ist ein guter erster Schritt: Denk an die unerwarteten Ausgaben, die du tatsächlich hattest, und daran, was sie gekostet haben. Bei den meisten sind das eine Autoreparatur, der Zahnarzt, ein kaputtes Handy oder Laptop oder eine kurzfristige Heimreise. Daraus ergibt sich ein erstes Ziel, nämlich die Kosten einer bösen Überraschung. Hast du das zusammen, deckst du das meiste ab, was in einem normalen Jahr so passiert.
Dann die große Zahl: Monate an notwendigen Ausgaben
Der größere Notgroschen ist für den Fall, dass dein Einkommen wegfällt. Berechne ihn aus deinen notwendigen Ausgaben, nicht aus dem, was du jetzt ausgibst: Miete, Rechnungen, Essen, Versicherungen, Fahrtkosten und Mindestraten für Schulden. Urlaub und Lieferdienst würdest du ohnehin schnell streichen. Diesen Monatsbetrag multiplizierst du mit einer Anzahl von Monaten.
Bleibt die Frage, mit wie vielen. Mit weniger Monaten kommst du aus, wenn
- es im Haushalt zwei Einkommen gibt und jedes allein die notwendigen Ausgaben decken könnte,
- dein Job sicher ist und Leute mit deinen Fähigkeiten schnell wieder Arbeit finden,
- du ordentliches Arbeitslosengeld bekommen würdest.
Plane mehr ein, wenn du selbstständig bist, als Einzige oder Einziger im Haushalt Geld verdienst oder in einer Branche arbeitest, in der die Jobsuche Monate dauert. Freiberufler legen oft ohnehin mehr zurück, weil ein schwaches Quartal bei ihnen dazugehört.
Wo du ihn aufbewahrst
Getrennt, sicher und schnell erreichbar. Die Verbraucherzentrale empfiehlt ein Tagesgeldkonto. Auf dem Girokonto wird der Notgroschen unbemerkt zu Geld für den Alltag, und angelegt ist er falsch aufgehoben, weil Notfälle gern dann kommen, wenn die Kurse unten sind.
So richtest du ihn in Dribs ein
-
Deine notwendigen Ausgaben finden
Öffne unter Einblicke einen typischen Monat und zähl in Ausgaben nach Kategorie die notwendigen Kategorien zusammen: Miete, Lebensmittel, Nebenkosten, Versicherungen. Mit Dribs Pro übernimmt die Karte „Bedürfnisse & Wünsche“ das Sortieren, und ihr Wert für die Bedürfnisse liegt nah an der Zahl, die du suchst.
-
Gib dem Notgroschen ein eigenes Konto
Leg das Konto mit dem Typ Sparen an, damit es in deine Sparquote einfließt. Ist der Notgroschen auf mehrere Konten verteilt, erstelle unter Einstellungen → Gruppen eine Gruppe und filtere den Tab Konten danach. Dann siehst du die Summe und ihren Verlauf.
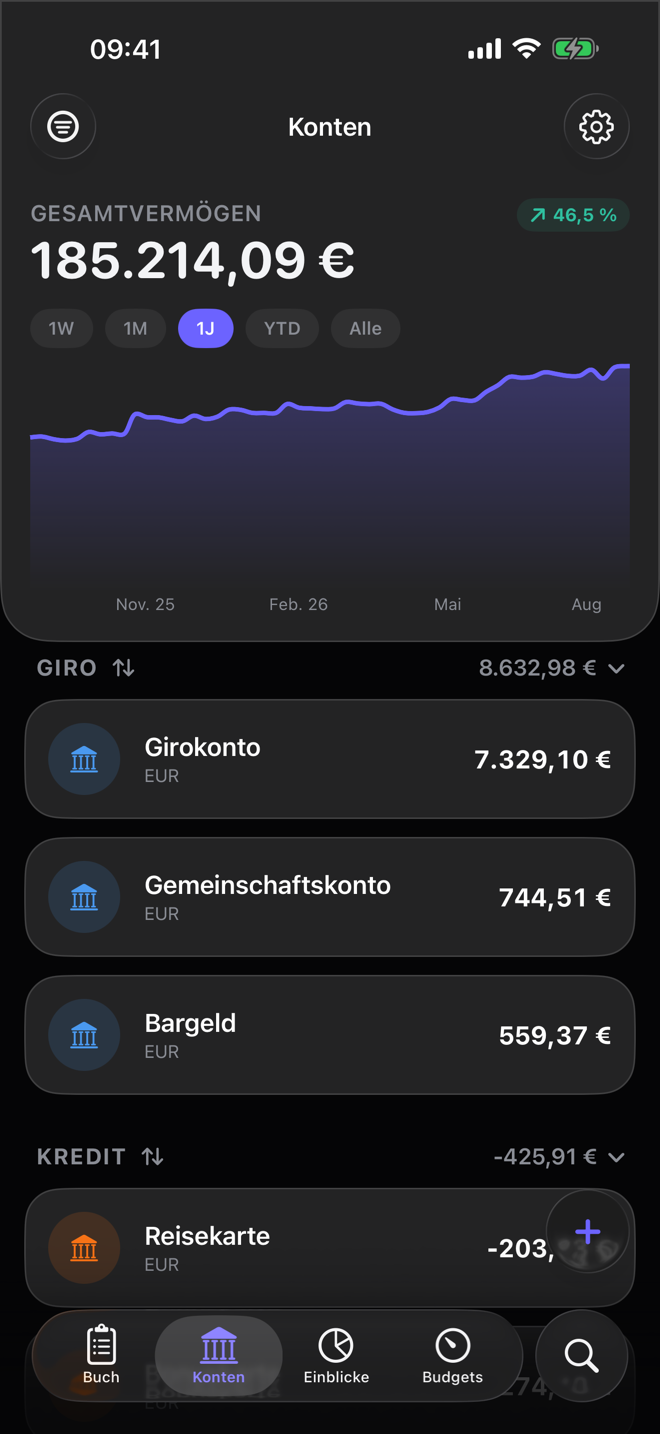
-
Ein Ziel festlegen
Mit Dribs Pro fügst du unter Einblicke eine Karte Sparziel hinzu, wählst unter Wallets das Konto für den Notgroschen und gibst dein Ziel ein. Die Karte zeigt, wie viel du schon gespart hast und wie viel noch fehlt.

Wenn dir sechs Monate an notwendigen Ausgaben unerreichbar vorkommen, nimm dir zuerst die Kosten deiner letzten bösen Überraschung vor und spar danach weiter.
Probier es in Dribs aus
Kostenlos im App Store für iPhone und iPad. Ohne Bank-Login, ohne Konto.
